2024年以来,中国创业投资市场再度成为全球资本关注的焦点。据多家机构统计,年内已有超过58亿美元的国际资金涌入中国创投领域,涵盖美元基金、产业资本以及主权财富基金等多种来源。这笔巨额资本的去向,不仅牵动着创业者的神经,也折射出中国经济转型与科技创新的新逻辑。
一、资本为何重返中国创投?
58亿美元的流入并非偶然。经历过去两年的调整期后,中国创投市场的估值泡沫得到一定消化,优质资产性价比凸显。与此政策层面持续释放积极信号:中央政府多次强调支持民营经济发展,资本市场改革深化,退出渠道逐步拓宽。生成式人工智能、新能源、生物医药等前沿领域的突破,让全球投资者看到中国创新的“结构性机会”。
值得注意的是,此轮流入的资本并非过去追逐互联网平台模式的“热钱”,而是更倾向于硬科技、绿色经济和产业链关键环节。这既是对中国产业升级方向的认可,也是对全球供应链重构背景下中国“不可替代性”的押注。
二、资本流向一:硬科技成为主战场
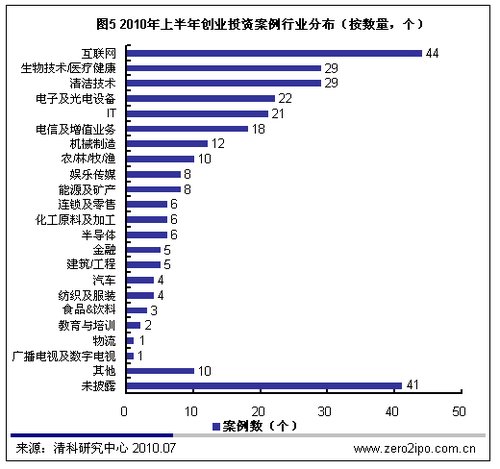
58亿美元中,相当比例流向了半导体、人工智能和高端制造领域。在美国对华技术封锁加剧的背景下,国产替代逻辑深入人心。从EDA工具、光刻机零部件到算力芯片、大模型基础设施,资本希望找到“卡脖子”环节的突破者。
例如,多家AI芯片初创企业在今年获得数亿美元级融资,投资方既有中东主权基金,也有欧洲老牌家族办公室。这些资本不再追求快速上市套现,而是愿意陪伴企业进行长周期研发。一位美元基金合伙人表示:“中国硬科技公司的技术迭代速度与成本优势仍然突出,关键是找到那些有真实场景支撑的团队。”
三、资本流向二:新能源与碳中和赛道升级
碳中和目标驱动下,储能、氢能、智能电网等细分赛道持续吸金。58亿美元中,约两成流向新能源领域。但与之前的整车和电池制造不同,新一轮资本更关注产业链上游的材料创新、回收技术以及数字化能源管理系统。
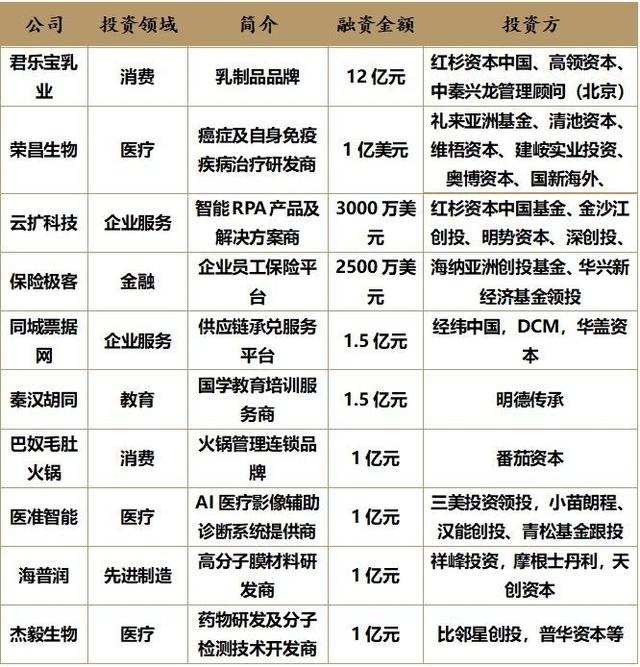
例如,一家做固态电解质膜的公司获得1.5亿美元B轮融资,投资方包括国际能源巨头和国内产业资本。这类项目技术壁垒高、验证周期长,但一旦突破,将重构现有竞争格局。巨额资本的进入,有望加速中国在下一代能源技术上的领先地位。
四、资本流向三:医疗健康转向“硬创新”
生物医药领域也是这58亿美元的重要去向。与前几年扎堆PD-1、仿制药不同,新流入资本更青睐基因编辑、细胞治疗、手术机器人以及AI制药。中国庞大的临床资源和患者数据,加上工程师红利,使得本土创新药械企业成为全球并购和授权合作的热门标的。
不过,医疗健康投资同样面临挑战:医保控费、集采压力以及出海法规壁垒,要求资本更有耐心和专业判断力。一些新成立的美元基金专门招聘有跨国药企研发背景的投资人,以提升投后管理能力。
五、巨额资本的隐忧与挑战
58亿美元涌入固然是积极信号,但也需冷静看待几个问题。退出依然是中国创投的痛点。A股IPO节奏阶段性收紧,港股流动性不足,美股上市面临地缘政治不确定性。没有顺畅的退出通道,再多的新增资本也难以形成“投资—退出—再投资”的良性循环。
部分热门赛道出现估值过快上涨的苗头,尤其在生成式AI和储能领域,头部项目估值已透支未来数年成长性。若宏观环境或技术路线发生变化,可能产生新的风险。
国际资本对中国的投资决策越来越受地缘政治影响。部分美元基金在募资时即面临LP(有限合伙人)的合规质询。如何平衡财务回报与政策风险,成为所有参与者必须回答的课题。
六、何去何从:从“流入”到“扎根”
巨额资本何去何从,最终取决于中国创投生态能否完成从“套利型”到“赋能型”的转变。过去,资本依靠模式复制和流量红利快速获利;必须依靠技术判断、产业协同和长期陪伴。
对于创业者而言,58亿美元意味着更多试错机会,但也要警惕被资本裹挟。选择与自身战略契合、能带来订单或供应链资源的投资方,比单纯追求高估值更重要。
对于政策制定者,进一步优化退出机制、稳定市场预期、扩大对外开放,是留住这些“聪明钱”的关键。引导资本投向基础研究和早期硬科技,避免过度扎堆后期项目。
58亿美元只是一个开始。若中国能持续提供可预期的商业环境、活跃的创新土壤和多元的退出路径,全球资本将不仅“涌入”,更会“扎根”。而这场资本与创新的双向奔赴,终将决定中国新经济下一个十年的成色。